Kuruluşu, marka değeri, mobil uygulaması ve finansal modeliyle Starbucks’ın hikayesi…
Starbucks’ın kuruluşu
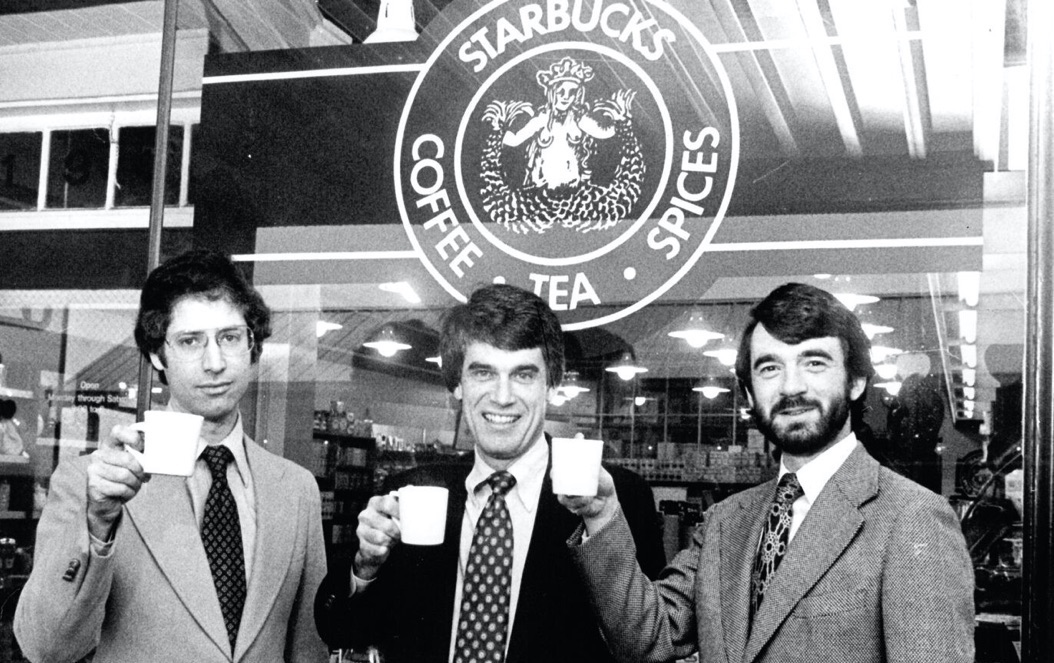
İlk şubesi 1971 yılında ABD’de Seattle’da açılmıştır. Starbucks ticari kaygı gütmeyen 2 öğretmen 1 yazardan oluşan 3 kahve sevdalısının kurduğu bir şirkettir.
Dönüm noktası: Howard Schultz’ın Starbucks’ı satın alması

Howard Schultz 1987‘den beri Starbucks’ın CEO’sudur. Starbucks markasını oluşturan ve bugünlere getiren kişi olduğunu söyleyebiliriz.
USA TODAY’e göre “Kahvenin Bill Gates’i”dir.
Shultz fakir bir ailede dünyaya gelmiştir, hayatı hep zorluklarla ve çalışarak geçmiştir. İş hayatında ufak tefek deneyimlerden sonra Xerox’ta satış yapmış ve sonrasında Hammerplast’te mutfak araç gereçleri satmaya başlamıştır. Başarılı iş hayatıyla birlikte kısa sürede şirketin en üst seviyesine kadar yükselmiştir.
Çalıştığı firmadan Starbucks’ın toplu filtre kahve malzemeleri siparişi dikkatini çeker ve 1982‘de Seattle’a giderek incelemeye ve tanışmaya karar verir. Kuruluş hikayeleri ve yaptıkları iş ilgisini çeker. Starbucks’ta çalışmak istediğini belirterek kurucuları zorla da olsa ikna eder. Aynı sene Pazarlama yöneticisi olarak Starbucks’ta çalışmaya başlar.
Starbucks’ı şube anlamında büyütme ve İtalya’da gördüğü “espresso”yu ürün yelpazesine dahil etmek gibi yenilikler konusunda kurucuları ikna edememiştir. Bir ara kendi kahve markası Il Giornale’yi kurarak Starbucks’tan ayrılır. Daha sonra kurucular Starbucks’ı satmaya karar verir, Schultz bu fırsatı kaçırmayarak 4 milyon $’a şirketi satın alır.
Beş yıl içinde Starbucks yaklaşık 140 lokasyona ulaşır. 1992‘de halka arz yapar. Halka arzdan elde edilen 25 milyon $ (Kaynak: Nasdaq) Howard Schultz’a hızlı genişleme planını uygulamasına izin verir. Halka açıldıktan sadece iki yıl sonra şirketin mağaza sayısı üçe katlanır. 1987 Kanada’ya açılmasının ardından 1996’da hem 1000. şubesine ulaşır hem de Japonya’daki ilk mağazasını açar. 3 yıl içinde Starbucks’ın mağaza sayısı 2.500’e ulaşır. 1998 İngiltere ve 1999’da Çin mağazalarını açarak global marka olma yolunda ciddi adımlar atarlar.
Frappuccino Etkisi (Frappuccino Effect)

2000 yılında Howard Schultz Başkanlığa geçerek yerine Orin Smith yeni CEO olur. Starbucks yaklaşık 3000 mağazaya ulaşır. Yeni yönetimle beraber Starbucks hızlı büyümeye devam eder. 2000’den 2007’ye kadar Starbucks dört kattan fazla büyür ve bu 7 yıl boyunca Starbucks yılda yaklaşık 1.500 yeni mağaza açar.
Starbucks bu dönemde o kadar büyür ki Frappuccino Etkisi adı verilen bir fenomen gözlemlenir. Yakınlarda bir Starbucks olduğunda emlak fiyatları önemli ölçüde artar. Aşağıdaki grafikte bu etkinin nasıl çalıştığını görebilirsiniz.

United Airlines’ta Starbucks kahvesinin ikram edilmesi, Starbucks mağazalarında CD satılması gibi akıllıca hamlelerle Starbucks daha da büyümüştür. Bugün 80’den fazla ülkede 34 binin üzerinde mağazası ile Starbucks bir kahve devidir.
Starbucks’ın marka değeri ve arkasındaki değerler
Ancak tüm bu büyümeyle birlikte, mağazalardaki marka deneyimi ve kahve tutarlılığı iyi korunur.
Schultz’un reklam ve satıştan ziyade müşteri ve çalışanlara değer veren yaklaşımı Apple’ın teknoloji dünyasındaki yaklaşımına çok benzemektedir. Hatta müşteri memnuniyetinin arkasındaki çalışanlarını ‘Şirket Ortakları’ olarak görmektedir.
Mağazalarında müzik seçiminden oturma koltuklarının rahatlığına, Wİ-Fİ hizmetine kadar her ayrıntı düşünülmüştür. Müşterilerinin ayda ortalama 16 kez Starbucks’ı ziyaret ettiğini düşündüğümüzde oluşturduğu ekosistem ile nasıl bir sadakat sağladığını çok rahat bir şekilde anlayabiliriz.
Starbucks’ın sadece bir kahve markası olmak istemediğini misyon ve değerlerine baktığımızda da çok net anlayabiliyoruz. Değerler daha çok insana, cesarete ve ekip çalışmasına odaklanıyor. Kahve sağlanan bu markanın ve ortamın yanında bir ikram gibi 🙂
Starbucks’ın değerleri: (https://stories.starbucks.com/press/2015/starbucks-mission-and-values/)
Mobil uygulama (Starbucks App)

Starbucks’ın rakibi sadece kahve markaları değildir, McDonald’s gibi zincirler de premium kahve hizmetleriyle doğrudan rakip olmaya başlamıştır.
Bu yeni rekabetle birlikte Starbucks teknolojiye, mobilitiye ve sosyal medyaya daha çok yatırım yapmaya başladı.
Starbucks’ın attığı en önemli adımlardan birisi de kuşkusuz 2009 yılında ABD’de 16 mağazada mobil ödeme uygulamasını canlıya almasıdır. Uygulamanın ana özelliği 2D olarak çıkan barkod ile birlikte mağaza içinde ödeme alınmasıydı. Starbucks bu yeni mobil uygulama ile birlikte ödeme deneyimini hızlandırmak ve daha pratik hale getirmeyi amaçladı. Müşteri Starbucks Hediye Kartına önden bakiye yükleyerek bunu dilediği zaman harcayabiliyordu. Sadece ön ödemeli modeli kullanmak yerine kredi kartından direkt harcayanlara 1 yıldız ön yükleme yapanlara ise 2 yıldız kampanyası ile müşterileri ön ödemeye yönlendirdiler. Daha yumaşak bir geçiş ile kısa zaman sonra tamamen ön ödeme modeline geçildi.
Starbucks’ın mobil uygulama için mottosu: The fastest way to pay.
2010 yılında uygulamayı mağazalardaki barkod okuyucular ile okunabilmesi sağlandı ve geçerli olduğu şube sayısı 1000’i geçti. Aynı yıl MSR (My Starbucks Reward) sadakat (Loyalty) programı da uygulamaya dahil edildi ve müşteriler kazandıkları yıldızları mobilden takip edebilir hale geldi. Kısacası müşteriler istedikleri kredi kartından ya da Paypal’dan ön ödeme yapabiliyor, bakiyelerini ve kazandıkları yıldızları kontrol edebiliyorlardı.
Kahve satan banka (Starbucks, a “bank” that sells coffee)

Mobil uygulamanın arkasındaki finansal model o kadar iyi tuttu ki Starbucks için kahve satan banka tanımlaması yapılıyor. Sadece 2021’in son çeyreğinde ön ödemeden sağladığı fonun büyüklüğü 1,5 milyar $. Bu rakamın ne kadar büyük olduğunu anlamak isterseniz, bu rakam ABD’deki bankaların %85‘inin topladığı fondan daha büyük. FDIC’ye göre ABD’de 3.900 bankanın elinde bulundurduğu fon 1 milyar Dolar’ın altında. Yine aynı dönemde müşterilerinin de yaklaşık %44‘ü mobil ödeme yöntemini kullanıyor. (Kaynak: indiatimes.com)
Starbucks için, saklanan bakiye açık bir şekilde bir “banka mevduatıdır” ve hemen kullanabilir. Aynı zamanda Starbucks’ın hesabında tutulan bakiye sadece aşağıdaki düzenleyici gereksinimlere sahiptir:
- Nakde çevrilemez
- Karşılığında faiz sunulamaz
- Sigorta kapsamında değildir
(Kaynak: paymentsjournal.com)
Win-win modeli
Bu uygulamayla beraber Starbucks müşterilerinin nakit ya da kredi kartı taşımadan da ödeme yapabilmesine imkan tanırken, yeni müşteri kazanma, mevcut müşterilerde derinleşme ve yeni gelir kalemi oluşturma konularında da ciddi bir adım atmış oldu.
Kısaca bakiye yükle puan kazan modeli Starbucks gibi sadakati yüksek olan markalar için müşteriyi rahatsız etmez. Nasıl olsa müşteri tekrar gidecek ve bu bakiyeyi tüketecektir, aynı zamanda kazandığı yıldızları da kullanabilecektir. İşin aslı hemen hemen her müşteri içeride nakit bırakıyor. Starbucks bu nakiti yatırım ve faiz gibi alanlarda değerlendirerek kendine faaliyet dışı gelir kalemi oluşturuyor. Sonuç olarak her iki tarafta bu yeni bankacılık modelinde kazanıyor. Kısaca Starbucks müşterilerden topladığı bakiye ile %0 faizli kredi edinirken yıldız programı ile de müşterilerin sadakati ve güveni ödüllendirilmiş oluyor. Starbuck’a bu model ile birlikte bir Neo-Bank ya da Fintech diyebiliriz. Her firma bir FinTech olacak (Every company will be a FinTech) söyleminin de arkasında yatan en önemli hikaye kuşkusuz Starbucks uygulamasının sağlamış olduğu başarı hikayesi.
Türkiye’deki durum
Starbucks’ın başarısından sonra Kahve Dünyası, Espressolab ve Caffe Nero gibi Kahve markaları da aynı modeli uygulayarak kendine özel dijital cüzdan uygulaması geliştirdiler. Bu yeni trend sadece kahve markalarıyla da sınırlı kalmadı aynı şekilde süpermarket devi Migros MoneyPay’i geliştirirken, petrol şirketi Aytemiz Vaay’ı, enerji sektöründe Limak ise OlduBil’i geliştirdi. Bir çok markada kendi uygulamasını ya geliştiriyor ya da planlıyor. Aslında hayatımız her gün yeni bir markanın uygulamasıyla karşılaşmaya başladık. Bu durum geçmişte e-ticaret sektöründe yaşanan probleme çok benziyor. Yakın zamanda müşteriler ayrı uygulama indirmek yerine bütün bu uygulamaların sunmuş olduğu imkanlardan tek bir uygulama üzerinden faydalanmak isteyecekler. Ve bu yönelimde Pazaryeri uygulamalarının önünü açacaktır.
Alternatif SuperApp

Alternatif SuperApp olarak tam da bu probleme odaklandık diyebiliriz. Herkesin FinTech olmak istediği bir dönemde standart bir alt yapı ile iki hafta içinde herkesi FinTech’e dönüştürüyoruz. Ama bunu ayrı uygulamalarla değil bütün markaları tek bir uygulamada toplayarak yapıyoruz.
Bu pazaryeri uygulamasının ana sebebi müşteri tek uygulama, tek login, tek kart ekleme ve aynı deneyim ile tüm markaların kampanyalarını takip edebilme ve onlara özel cüzdandan ödeme yapabilme ayrıcalığını sağlamak.
Tek uygulama ile birlikte B2B müşteriler yani markalar geliştirme ve bakım gibi teknoloji maliyetlerinden kurtulurken ayrıca müşteri edinim ve tutundurma gibi pazarlama maliyetlerinden de kurtuluyor.