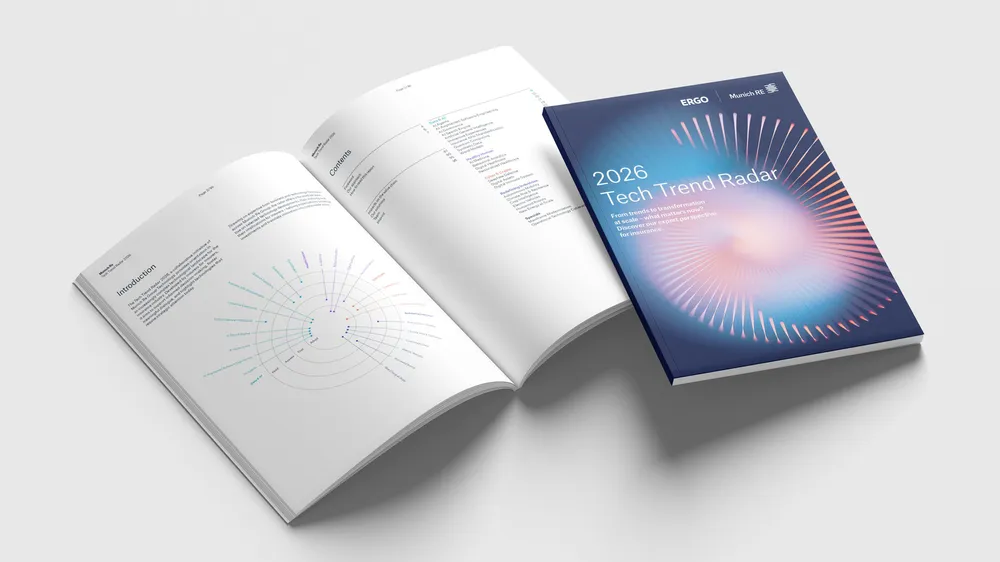
Munich Re ve ERGO’nun ortak girişimiyle hazırlanan ve sigorta sektörü karar vericileri tarafından ilgi ile takip edilen 2026 Teknoloji Trend Radarı’nın 13. versiyonu yayımlandı.
Rapor, sigorta sektörünün geleceğini şekillendirecek yenilikçi dijital gelişmeleri kapsamlı bir şekilde analiz etmekte ve sigorta sektörü için karmaşık teknolojik ortamda yol gösterici bir oryantasyon sağlamayı ve stratejik karar alma süreçlerini desteklemeyi amaçlamaktadır.
Rapor, teknolojileri sigortacılık üzerindeki etkilerine göre dört ana kategoride gruplandırmaktadır:
- Veri ve Yapay Zeka (Data & AI): Yapay zeka tabanlı iş çözümleri ve gelişmiş analitikleri kapsar.
- Sağlıklı İnsan (Healthy Human): Yaşam ve sağlık sigortasına odaklanan, önleme ve teşhis teknolojilerini içerir.
- Siber ve Kripto (Cyber & Crypto): Dijital güven, dayanıklılık ve güvenli veri işleme yöntemlerine odaklanır.
- Endüstrilerin Yeniden Tanımlanması (Redefining Industries): Yenilenebilir enerji, yeni mobilite kavramları ve robotik gibi sektörleri yapısal olarak değiştiren teknolojileri ele alır.
Model, her bir trendin sigorta sektöründeki uygulanabilirliğini de dört farklı aşamada değerlendirmektedir:
- Benimse (Adopt): Bu teknolojiler olgunlaşmıştır ve tam kapasiteyle kullanılmaya başlanmalıdır.
- Dene (Trial): En çok etkilenen iş alanlarında ilk pilot çalışmaların başlatılması gereken aşamadır.
- Değerlendir (Assess): İş modelleri için ne anlama geldiğinin stratejik olarak incelenmesi gereken teknolojilerdir.
- Bekle (Hold): Henüz izleme listesinde tutulması gereken, gelecekte önem kazanabilecek trendleri ifade eder.
Rapor, sigorta sektöründe teknolojinin deney aşamasından ölçeklenebilir uygulama aşamasına geçtiğini göstermektedir. Raporun en çarpıcı sonuçlardan biri, teknolojinin artık sadece operasyonel verimliliği artırmakla kalmayıp, temel risk ortamını aktif olarak yeniden şekillendirmesidir. Örneğin, Çinli elektrikli araç (EV) üreticilerinin küresel pazara girişi, araç fiyatları düşük olsa bile, tamir karmaşıklığı nedeniyle hasar maliyetlerini artırarak geleneksel kasko modellerini zorlamaktadır.
Ayrıca, yapay zekanın (AI) artık bir deney aracı olmaktan çıkıp, doğrudan işlem oranlarını %30-35 oranında artıran somut bir iş gücü haline gelmiş olması kritik bir gelişmedir.

Rapordaki senaryolara göre teknolojilerin kısa, orta ve uzun vadedeki etkilerini şu şekilde özetlemek mümkün:
Kısa Vade (Hemen Uygulanması Gerekenler – “Adopt”)
Bu teknolojiler hali hazırda olgunlaşmış durumdadır ve sigortacıların rekabet avantajı için bu alanlarda tam kapasiteyle harekete geçmesi gerekmektedir.
- AI Ajanları ve Ajanik Mimariler: Minimum insan müdahalesiyle otonom olarak hedeflere ulaşabilen bu sistemler; hasar yönetimi, underwriting (risk kabul) ve müşteri hizmetlerinde 7/24 verimlilik sağlar.
- İklim Riski ve Dayanıklılık: Veriye dayalı iklim zekası, sigortacıların reaktif tazminat ödemekten proaktif önleme stratejilerine geçmesini sağlar. Gerçek zamanlı olay takibi ve lokasyon bazlı risk analizleri portföy yönetiminin merkezindedir.
- Sigorta API Standardizasyonu (Veri Standardizasyonu): Veri silolarını yıkmak için “evrensel bir dil” işlevi görür. API standardizasyonu, hem iş ortaklarıyla sorunsuz veri alışverişi hem de yapay zeka ajanlarının verimli çalışması için bir ön koşuldur.
- Dijital Sağlık ve Davranışsal Analiz: Giyilebilir teknolojiler ve elektronik sağlık kayıtları (EHR), yaşam ve sağlık sigortasında risk puanlamasını daha dinamik ve kişiselleştirilmiş hale getirir.
Orta Vade (Yatırım ve Pilot Çalışmalar – “Trial” ve “Assess”)
Bu teknolojiler sigorta değer zincirini etkilemeye başlamıştır ve en çok etkilenen alanlarda ilk girişimlerin başlatılması önerilir.
- Deepfake Savunması: Üretken yapay zeka ile oluşturulan sahte kimlik ve içeriklere karşı katmanlı doğrulama yöntemleri, dolandırıcılığı önlemek ve dijital güveni korumak için kritik hale gelecektir.
- İnsansı Robotlar ve Otonom Mobilite: Fiziksel iş gücünün robotlaşması, iş kazası tazminatlarını azaltırken; kontrolün sürücüden üreticiye geçmesiyle sorumluluk sigortası mimarisini kökten değiştirecektir.
- Dijital Varlıklar: Kripto paralar ve tokenize edilmiş menkul kıymetlerin geleneksel finansla entegrasyonu, sigortacılar için yeni bir prim fırsatı yaratırken; oracle ağları ve saklama platformları gibi yeni risk bağımlılıklarını da beraberinde getirir.
Uzun Vade (Takip ve Stratejik Hazırlık – “Assess” ve “Hold”)
Gelecek on yılı şekillendirecek olan bu teknolojilerin etkileri henüz tam olarak ortaya çıkmamıştır ancak stratejik izleme listesinde tutulmalıdırlar.
- Kuantum Bilgisayarlar: Mevcut şifreleme yöntemlerini (blockchain dahil) tehdit etme riski taşısa da, iklim tahmini ve finansal portföy optimizasyonu gibi alanlarda teorik olarak üstel işlem gücü sağlayacaktır. İlk anlamlı sigorta uygulamalarının 2030 civarında olması beklenmektedir.
- Yapay Genel Zeka (AGI): İnsan düzeyinde bilişsel çok yönlülüğe sahip sistemler, karmaşık karar alma süreçlerini tamamen otomatize edebilir. Ancak şu anki “jagged” (pürüzlü) yetenek profili nedeniyle insan denetimi hala temel bir gerekliliktir.
- Dünya Modelleri (World Models): Nesnelerin fiziksel ilişkilerini ve sebep-sonuç dinamiklerini anlayan yapay zeka sistemleri, özellikle otonom araçların kaza sıklığını azaltarak motor ve sorumluluk sigortası fiyatlandırmaları üzerinde baskı oluşturacaktır.
Sonuç ve Değerlendirmelerim
2026 Teknoloji Trend Radarı’nı incelediğimde, sigortacılık sektörünün artık sadece teknolojiyi “denediği” bir aşamayı geride bırakıp, bu teknolojileri “ölçeklendirdiği” ve iş süreçlerinin merkezine yerleştirdiği bir döneme girdiğimizi görüyorum.
Benim perspektifimden bu rapor, teknolojinin sadece operasyonel verimlilik sağlayan bir araç değil, aynı zamanda temel risk evrenini kökten değiştiren bir güç olduğunu teyit ediyor.
Sektör Paydaşlarına Stratejik Öneriler
- AI Yönetişimini (Governance) En Baştan Kurun: Yapay zeka projelerine başlarken, etik çerçeveyi ve yasal uyumu (EU AI Act gibi) projenin sonuna değil, en başına yerleştirin. Dijital Güven inşa edilemezse, en gelişmiş AI sistemi bile müşteri ve düzenleyici engeline takılacaktır (Bu konuda FinTech İstanbul olarak birçok eğitim ve etkinlik düzenliyoruz. Takip etmenizi öneririm!).
- Reaktiften Proaktif İklim Stratejisine Geçin: İklim değişikliği artık sadece bir “hasar ödeme” konusu değildir. Gerçek zamanlı lokasyon bazlı zeka ve olay izleme platformlarını kullanarak, hasar oluşmadan önce önleyici (preventive) önlemler geliştirin. Sigortacı, hasar ödeyen taraftan risk yönetimi ortağına dönüşmelidir.
- Yazılım Geliştirme Süreçlerinizi AI ile Dönüştürün: Raporun “Adopt” (Hemen Uygula) seviyesinde tuttuğu AI Destekli Yazılım Mühendisliği yöntemlerini benimseyin. Bu, özellikle eski (legacy) sistemlerin (COBOL gibi) modernizasyonunda ve pazara çıkış süresinin (time-to-market) kısaltılmasında hayati önem taşır.
- Dijital Sağlık Verilerini “Aktif Sigortacılık” İçin Kullanın: Sağlık ve yaşam sigortalarında giyilebilir teknolojiler, elektronik sağlık kayıtları (EHR) ve davranışsal analitiği süreçlerinize entegre edin. Dinamik risk hesaplayıcıları ile sadece statik demografik verilere değil, müşterinin gerçek hayat tarzına uygun ürünler sunun.
- Yeni Siber Tehditlere Karşı “Dijital Bağışıklık” Kazanın: Deepfake ve yapay zeka odaklı dolandırıcılıklar artık teorik bir risk değil. Şirket içinde “Dijital Bağışıklık Sistemi” (DIS) kurarak, sürekli doğrulama ve otonom test süreçleriyle siber dayanıklılığınızı artırın.
YZ Dönüşümünde İnsan Nerede Olacak?
Bütün bu dönüşüm sadece teknoloji yatırımı ile mümkün olamayacaktır. Yetenek dönüşümü, olmadan bu işlerin yapılabilmesi mümkün değildir. Bu nedenle çalışanlarınızı “AI-native” (yapay zeka odaklı) bir zihin yapısına sahip olmaları için yeniden eğitin; teknik yeteneklerin yanı sıra siber güvenlik ve veri bilimi gibi kritik alanlardaki beceri açıklarını kapatın.
Ayrıca tüm işleri yapay zekaya bırakmak yerine insan ve YZ iş birliğini hedefleyin. Rutin işleri AI ajanlarına devrederken karmaşık ve etik kararlarda insan uzmanlığını (doğal zekayı!) ve denetimini mutlaka devrede tutun.
Sonuç olarak, 2026 itibarıyla kazananlar teknolojiyi sadece satın alanlar değil; onu güçlü bir yönetişim, etik standartlar ve insan uzmanlığıyla harmanlayıp iş modellerinin DNA’sına işleyenler olacaktır.